
Construir una cartera de inversión orientada al largo plazo es una de las decisiones financieras más inteligentes que puedes tomar para proteger tu patrimonio de la inflación y poner a trabajar el poder del interés compuesto. En la última década, la filosofía de la inversión pasiva —la idea de comprar el mercado global en lugar de intentar ganarle mediante la selección activa de acciones— se ha consolidado como la estrategia favorita tanto de inversores particulares como de grandes patrimonios.
Sin embargo, a la hora de llevar la teoría a la práctica, surge la duda eterna que divide a la comunidad inversora: ¿Debo elegir fondos indexados tradicionales o inclinarme por los famosos ETFs (Exchange Traded Funds)? Aunque ambos instrumentos comparten un ADN similar (replicar índices bursátiles globales como el MSCI World o el S&P 500 con comisiones mínimas), su operativa, fiscalidad y estructura difieren sustancialmente.
En este análisis exhaustivo desglosamos las diferencias clave, ventajas, inconvenientes y criterios prácticos para elegir el vehículo perfecto según tu perfil y residencia fiscal.
1. ¿Qué es un Fondo Indexado y cómo funciona?
Un fondo indexado es un fondo de inversión de gestión pasiva cuyo objetivo único es replicar de manera exacta el comportamiento de un índice de referencia bursátil (por ejemplo, el índice global MSCI World), sin buscar batirlo.
- Funcionamiento operativo: Aportas tu dinero al fondo y una gestora autorizada (como Vanguard, Amundi o iShares) compra las acciones que componen el índice en proporción a su peso. El valor liquidativo de tu participación se calcula una única vez al cierre de cada mercado diario.
- El gran superpoder fiscal en España: Al igual que los fondos tradicionales, los fondos indexados gozan de la ventaja del traspaso. Esto significa que puedes mover tu capital íntegro de un fondo indexado a otro (por ejemplo, cambiar de un fondo de renta variable global a uno de renta fija) sin tener que reembolsar el dinero a tu cuenta corriente y, por tanto, sin tributar en el IRPF en ese momento. El impuesto se difiere hasta el día en que decidas retirar definitivamente el efectivo.
2. ¿Qué es un ETF y en qué se diferencia?
Un ETF (Exchange Traded Fund o Fondo Cotizado) es también un fondo de inversión indexado, pero con una característica estructural fundamental: cotiza en tiempo real en una bolsa de valores (como cualquier acción individual, por ejemplo, en la bolsa de Fráncfort, Milán o el Nasdaq).
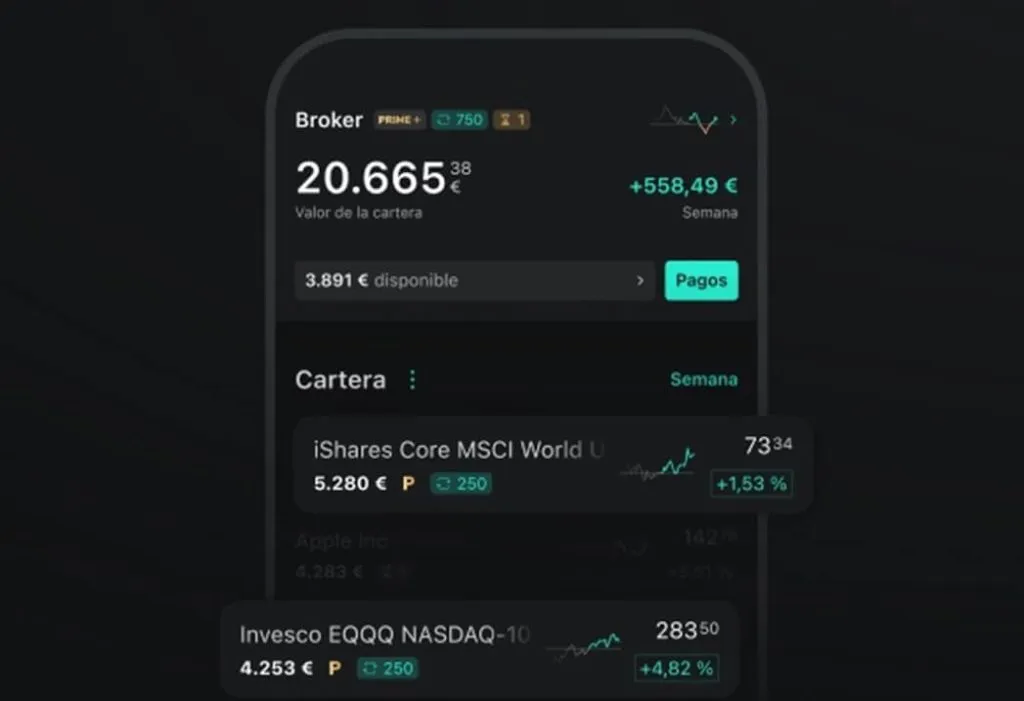
- Funcionamiento operativo: Puedes comprar y vender participaciones de un ETF en cualquier momento de la sesión bursátil a través de tu bróker, al precio exacto de mercado en ese segundo.
- La gran diferencia fiscal: En países como España, los ETFs no disfrutan del régimen de traspasos. Si vendes un ETF para comprar otro diferente, Hacienda lo considera automáticamente una venta con ganancia o pérdida patrimonial, obligándote a pasar por caja en la Declaración de la Renta de ese ejercicio fiscal.
3. Comparativa Detallada: Fondos Indexados vs. ETFs
Para visualizar de un vistazo qué instrumento encaja mejor con tu estrategia de inversión a largo plazo, evaluemos sus diferencias técnicas frente a frente:
| Criterio Clave | Fondos Indexados | ETFs (Exchange Traded Funds) |
| Forma de Negociación | Un precio diario al cierre del mercado | Cotización continua en tiempo real (Bolsa) |
| Fiscalidad en España | Traspasables sin peaje fiscal intermedio | No traspasables (Tributan al vender) |
| Costes de Gestión (TER) | Muy bajos (0,10% – 0,40% anual) | Extremadamente bajos (0,05% – 0,20% anual) |
| Costes de Intermediación | Nulos o mínimos (según comercializador) | Comisiones de bróker y tipo de cambio (spread) |
| Fraccionamiento | Permiten invertir céntimos exactos | Depende de la cotización de la acción o comprar enteros |
| Ideal para… | Inversores de largo plazo y aportaciones periódicas | Traders activos o inversores internacionales |
4. Analizando los Costes Reales: Más Allá de la Comisión Visible
Cuando comparamos el coste de ambos vehículos, debemos mirar la foto completa:
- Comisión de Gestión (TER): En este apartado los ETFs suelen ganar por una diferencia milimétrica, ofreciendo costes totales de índice ligeramente inferiores en algunos productos masivos de renta variable global. Sin embargo, los fondos indexados comerciales actuales tienen comisiones tan reducidas que la diferencia práctica es casi imperceptible para una cartera a largo plazo.
- Costes de Transacción Ocultos:
- Con los fondos indexados, plataformas especializadas como MyInvestor o Indexa Capital te permiten automatizar aportaciones periódicas (por ejemplo, 200 euros todos los meses) sin pagar comisiones de compraventa.
- Con los ETFs, cada vez que ejecutas una orden de compra mensual a través de tu bróker, asumes una comisión fija por operación más el diferencial entre precio de compra y venta (bid-ask spread). Si operas con importes pequeños de manera mensual, los ETFs pueden penalizar tu rentabilidad acumulada por culpa de las comisiones de corretaje.
5. ¿Cuál elegir según tu perfil de inversor?
No existe una respuesta universal, ya que la elección perfecta depende estrictamente de tu comportamiento, tus objetivos y tu residencia fiscal:
Elige Fondos Indexados si:
- Resides fiscalmente en España: La ventaja de poder rebalancear tu cartera o cambiar de estrategia cambiando de fondo sin pagar impuestos hasta el momento del retiro final es un multiplicador fiscal gigante para el interés compuesto a 20 o 30 años.
- Buscas automatización total: Prefieres configurar una orden periódica automatizada en tu banco o gestor automatizado (roboadvisor), olvidándote de mirar gráficos de bolsa y evitando la tentación de operar emocionalmente durante las caídas del mercado.
Elige ETFs si:
- Vives fuera de España o en jurisdicciones donde los fondos no tienen ventajas de traspaso: En muchos países anglosajones o latinoamericanos, la fiscalidad de ambos instrumentos es idéntica, por lo que los ETFs ganan enteros por su flexibilidad en tiempo real.
- Manejas un capital inicial muy elevado y aportaciones espaciadas: Si vas a invertir una suma global grande una sola vez al año, el coste por comisiones de bróker en un ETF se diluye por completo y valoras la liquidez instantánea de la cotización bursátil.
6. Errores Críticos que Debes Evitar al Invertir a Largo Plazo
- Cambar de estrategia por ruido de mercado: El mayor enemigo de la rentabilidad de un inversor pasivo no es el vehículo elegido (fondo o ETF), sino su propia psicología. Vender en pánico durante una corrección bursátil destruye décadas de interés compuesto.
- Ignorar las comisiones de custodia o mantenimiento del bróker: Asegúrate de que la entidad a través de la której compras tus fondos indexados o ETFs no te cobre comisiones ocultas de custodia trimestral que devoren tus dividendos y ganancias latentes.
- Complicar la cartera innecesariamente: No necesitas 15 fondos o ETFs diferentes para estar bien diversificado. Una combinación sencilla de un fondo global de renta variable (MSCI World o ACWI) y un fondo de renta fija o monetario de calidad cubre holgadamente las necesidades de cualquier inversor racional.
La clave del éxito en la inversión a largo plazo no radica en encontrar el producto financiero milagroso, sino en mantener una disciplina férrea de aportaciones periódicas, minimizar los costes de fricción y dejar que el tiempo haga su trabajo silencioso.

Deja una respuesta